発起後に株金払込み請求
/1

- ダウンロード数
- 10
- レビュー
-
 - 件
- ありがとう
- 67623
発起後に引受未済の株式が残存していることが判明したため、その株式の引受価格金を支払うように伝えるための書類
レビューを投稿


有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です

有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です
プラン変更の確認
おすすめ書式テンプレート
株式申込証001
株式申込証001
株式申込証です。株式申込証の書式としてご使用ください。
- 件
(内容証明文例)株式譲渡承認の請求
(内容証明文例)株式譲渡承認の請求
株式譲渡承認の請求の内容証明雛形・例文です。
- 件
ストックオプション制度規程
ストックオプション制度規程
ストックオプションとは、会社が決めた価格で自社株を購入できる権利のことで、役員・従業員にとって成果が報酬アップに直結し、モチベーションアップにつながります。 会社の株価が上がれば社員の利益になるという仕組みなので、目に見える形で努力が報酬につながり、社員のやる気がアップします。基本的に損することがないという点も、役員・従業員にとってはありがたい制度だといえるでしょう。 本書式は、ストックオプションを制度として導入するための「ストックオプション制度規程」の雛型です。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(定義) 第3条(株主総会の決議) 第4条(目的) 第5条(対象者の範囲) 第6条(権利付与日) 第7条(譲渡する株式) 第8条(譲渡予定株式数) 第9条(権利行使価格) 第10条(権利行使期間) 第11条(権利行使猶予期間) 第12条(権利行使の任意性) 第13条(分割行使) 第14条(届出) 第15条(株式の交付) 第16条(代金の払込) 第17条(権利の消滅) 第18条(譲渡の禁止) 第19条(株式の売却) 第20条(売却時の心得)
- 件
株式取扱規程
株式取扱規程
この「株式取扱規程」は、会社の株式に関する取り扱いや手続きについて定めた規則です。以下、各章ごとに簡単に説明します。 第1章「総則」では、この規程の目的が明記されています。株式の取り扱いや手数料については、会社の定款(会社の基本的な経営規則)に基づき、この規程に従うこととされています。 第2章「株主名簿記載事項の請求」では、株主名簿に記載される情報を請求する手続きについて定められています。株主が株式を取得した場合、特定の情報を提出することで、自身の情報を株主名簿に記載してもらうことができます。 第3章「質権の登録および信託財産の表示」では、株式に対する質権の登録や信託財産の表示に関する手続きが規定されています。株主が株式を担保として質権を設定したり、株式を信託の対象としたりする場合には、特定の手続きを行う必要があります。 第4章「諸届」では、株主や登録質権者が会社に対して届け出る事項について取り扱っています。株主や登録質権者は、自身の住所や氏名、印鑑の情報を会社に提出する必要があります。また、外国に居住する株主や登録質権者は、常任代理人を選任するか、通知を受ける場所を日本国内に定める必要があります。 第5章「手数料」では、規程で定められた請求や手続きを行う場合に支払うべき手数料について規定されています。 以上が、簡単な「株式取扱規程」の内容です。この規程は、当該会社の株主や株式に関わる取引や手続きにおいて、適用されるルールや手順を示しています。 〔条文タイトル〕 第1条(目的) 第2条(株主名簿管理人) 第3条(株券の不発行) 第4条(請求、届出等) 第5条(株式の譲渡) 第7条(株主名簿記載事項の請求) 第8条(法令による別段の定めがあるときの株主名簿記載事項の請求) 第9条(質権の登録または抹消) 第10条(信託財産の表示または抹消) 第11条(株主等の住所、氏名および印鑑の届出) 第12条(外国居住株主等の通知を受けるべき場所の届出) 第13条(法人株主の代表者) 第14条(共有株主の代表者) 第15条(株主名簿の表示変更) 第16条(手数料) 第17条(所管)
- 件
株主優待換算金額表
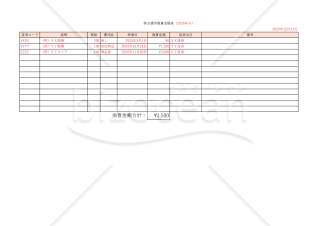
株主優待換算金額表
株式投資をされている方は、投資している会社から株主優待品を受け取ることがあります。株主優待品というのは、会社が株主に対して配当金とは別に、自社商品や商品券などを贈るもので、多くの会社が実施しています。 実はこの株主優待品には税金がかかります。それは、株主優待品の受領が「雑所得」に該当するとされているからです。但し、一般の給与所得者が合計20万円を超えない程度の株主優待品を受け取っている場合、通常は確定申告不要とされ、税金はかからないことになります。でも、もし20万円を超えたら、また給与所得者ではなく自営業者であったら20万円を超えなくても、株主優待品受領について「雑所得」として税金を払わなければならないというのが、国税庁のスタンスです。以上は、国税庁Webサイト「株主優待を受け取った場合」(*1)及び「タックスアンサー No.1900 給与所得者で確定申告が必要な人」(*2)を参考にしています。 このような場合に備えて、1年間に受領した株主優待品のリストの書式を作りました。それぞれの優待品について、金額に換算した数値を入力し、1年間に合計何円相当の株主優待品を受領したかが簡単に計算できます。 朱書きで例を3件載せてあります。使用の際は削除してください。 「備考」欄には株主優待品の金額換算をする際の根拠などをメモ書きしておくとよいでしょう。 本件書式の目的は、1年間に受領した株主優待品の換算金額の合計がいくらだったかを簡単に計算できるようにするところまでです。確定申告やその他税務については、税務署や税理士様とよくご相談くださるようお願いいたします。 *1 https://www.keisan.nta.go.jp/r7yokuaru/cat2/cat21/cat21e/cid459.html *2 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
- 件
【非上場会社用】従業員持株会規程
【非上場会社用】従業員持株会規程
従業員持株会とは、社員が毎月の給与から少しずつお金を出し合い、自分の勤め先の株式を共同で購入・保有する仕組みです。 社員にとっては給与天引きで無理なく自社株を積み立てられるため、将来の資産づくりにつながります。 会社にとっても、社員が株主になることで経営への参加意識が高まり、安定した株主基盤をつくることができるというメリットがあります。 本書式は、非上場会社が従業員持株会を新たに設立する際に必要となる運営ルールを、まとめた規程の雛型です。 持株会の目的や会員資格といった基本事項から、会社からの奨励金、株式の取得・管理方法、退会時の精算手続、株価の算定方法、譲渡制限に至るまで、実務上押さえておくべきポイントを網羅しています。 非上場会社では、株式の市場価格が存在しないため、取得時や退会精算時の株価をどう決めるか、退会者の持分をどのように精算するかといった点が重要になります。 本書式では、株価算定の手続や、現物引出しを認めず金銭精算とする旨の規定など、非上場会社特有の論点にも対応しています。 〔条文タイトル〕 第1条(目的) 第2条(名称) 第3条(事務所) 第4条(会員資格) 第5条(入会) 第6条(届出事項の変更) 第7条(構成) 第8条(役員) 第9条(役員の選任) 第10条(役員の任期) 第11条(役員の職務) 第12条(総会) 第13条(総会の付議事項) 第14条(理事会) 第15条(拠出金) 第16条(賞与時拠出) 第17条(奨励金) 第18条(株式の取得) 第19条(持分の計算) 第20条(株式の名義) 第21条(議決権の行使) 第22条(配当金の処理) 第23条(退会事由) 第24条(退会手続) 第25条(退会時の精算) 第26条(株式の引出し) 第27条(死亡時の取扱い) 第28条(譲渡制限) 第29条(売却先の制限) 第30条(事業年度) 第31条(会計処理) 第32条(帳簿の備付け) 第33条(決算報告) 第34条(株価の算定) 第35条(解散事由) 第36条(残余財産の分配) 第37条(届出義務) 第38条(業務の委託) 第39条(秘密保持) 第40条(インサイダー取引の禁止) 第41条(規程の改廃) 第42条(細則)
- 件
大カテゴリー
経営・事業運営カテゴリーから探す
カテゴリーから探す
キャリア・生活文書 AIプロンプト 経営・事業運営 総務・社内業務 営業・販売 社外文書・ビジネス文例 業務管理・IT 人事・労務 企画・マーケティング 画像・イラスト・図形素材 法務・契約 経理・会計・税務 はがき・カード
ファイル形式から探す
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
書式の書き方コラム
新着特集
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。